做好金融消费者权益保护工作,是践行金融工作政治性和人民性的集中体现,也是推动金融业高质量发展的内在要求。近日,中国人民银行等八部门联合发布《金融产品网络营销管理办法》,要求从源头规范金融产品网络营销行为,压实机构责任,为金融消费者保护工作提供了新的制度支撑。当前,数字化转型、智能化升级正深度重塑金融服务业态,人工智能、大数据、云计算等技术已成为提升金融消费者权益保护工作质效的关键驱动力。数智技术既赋能金融机构营销、客服、风控等场景,又推动金融消保工作专业化、智能化、精准化发展。也要看到,数智技术可能被金融领域“黑灰产”及不法分子利用,衍生新型欺诈风险,且面临模型幻觉、数据安全、人机协同等挑战。在此背景下,如何更好利用数智技术健全金融消保体系和提升消保工作质效?如何平衡金融消费者权益保护的公平与效率?亟待政产学研各界共同探讨。
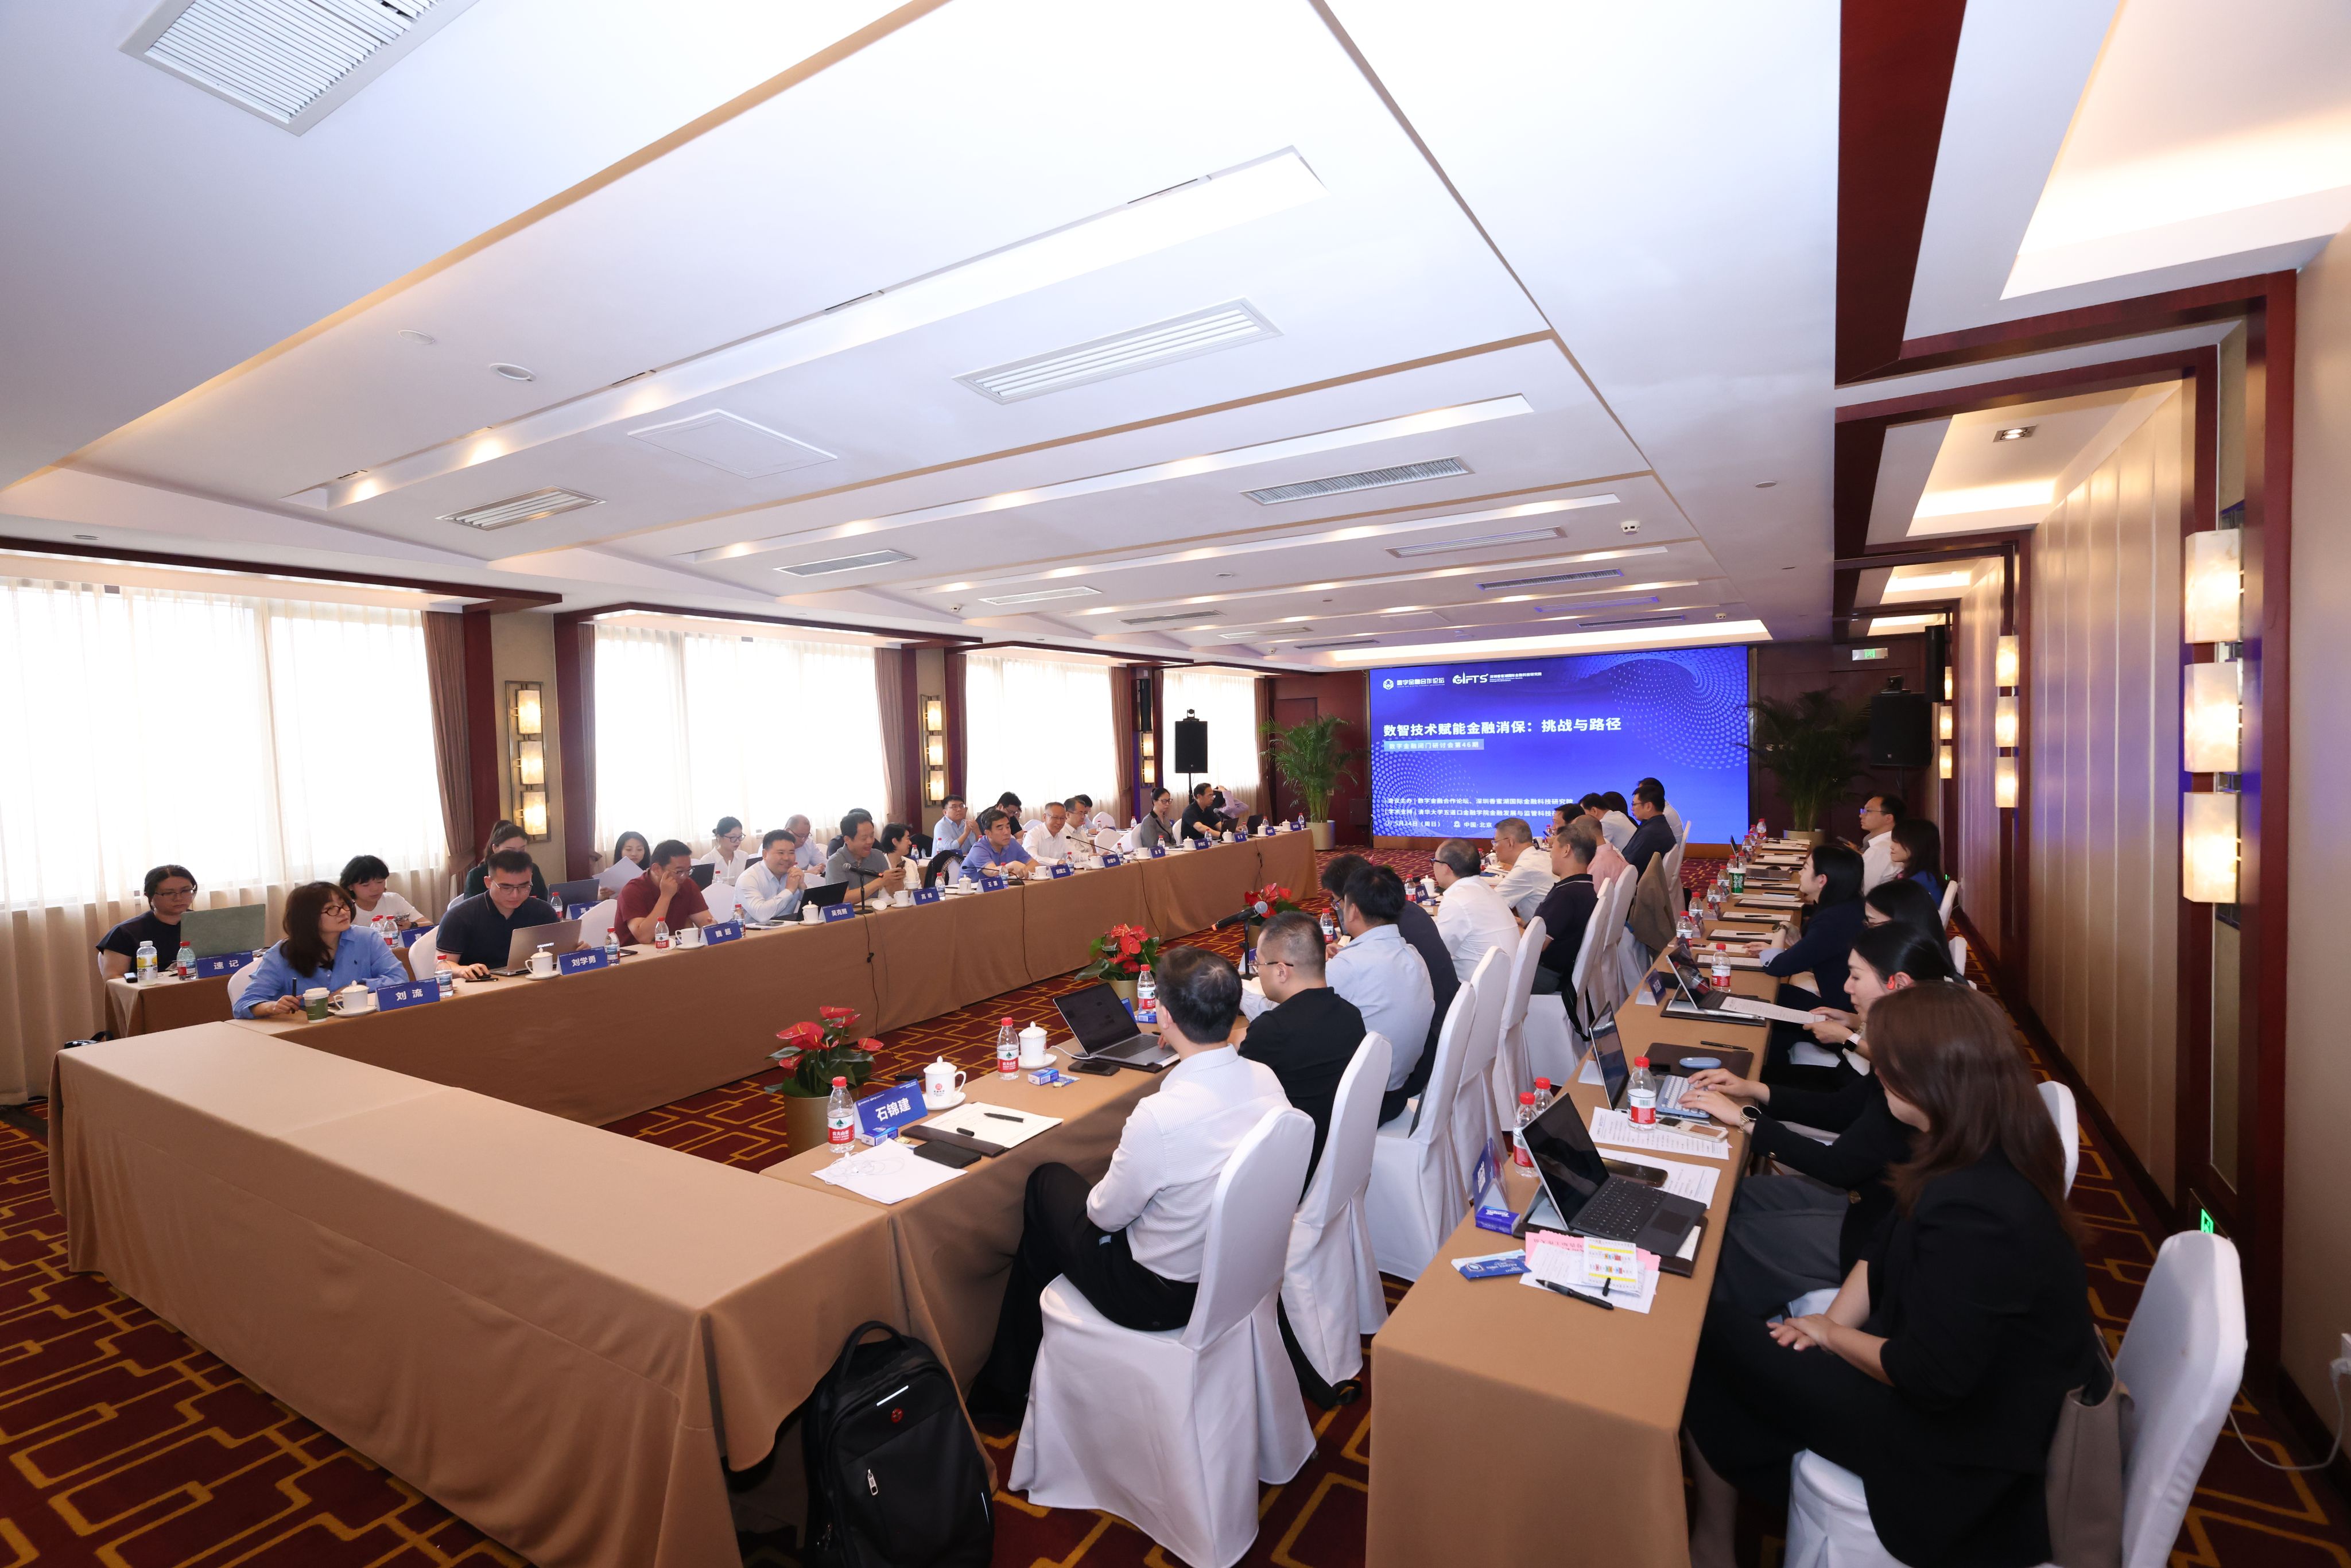
作为国内以推动数字金融、数字经济领域合作为核心宗旨的新型智库平台,数字金融合作论坛联合深圳香蜜湖国际金融科技研究院于2026年5月24日(周日)下午在北京举办“数智技术赋能金融消保:挑战与路径”闭门研讨会。与会专家深入探讨数智技术发展背景下我国金融消费者权益保护工作现状、面临挑战与赋能路径,多家金融机构与科技公司代表从数智化时代消费者保护体系建设、非法金融活动风险防控、客诉服务质效提升等方面积极分享数智技术赋能金融业消费者保护工作的实践与经验,全面分析做好金融消保工作面临的新形势和新挑战,并就如何利用数智技术支持金融消保工作在坚持政治性、人民性的同时,提升效率性、经济性提出相关建议。
会议分为主题演讲、专家点评、圆桌讨论等环节,由清华大学五道口金融学院教授、中国人民银行参事、我院学术委员会委员张健华主持。
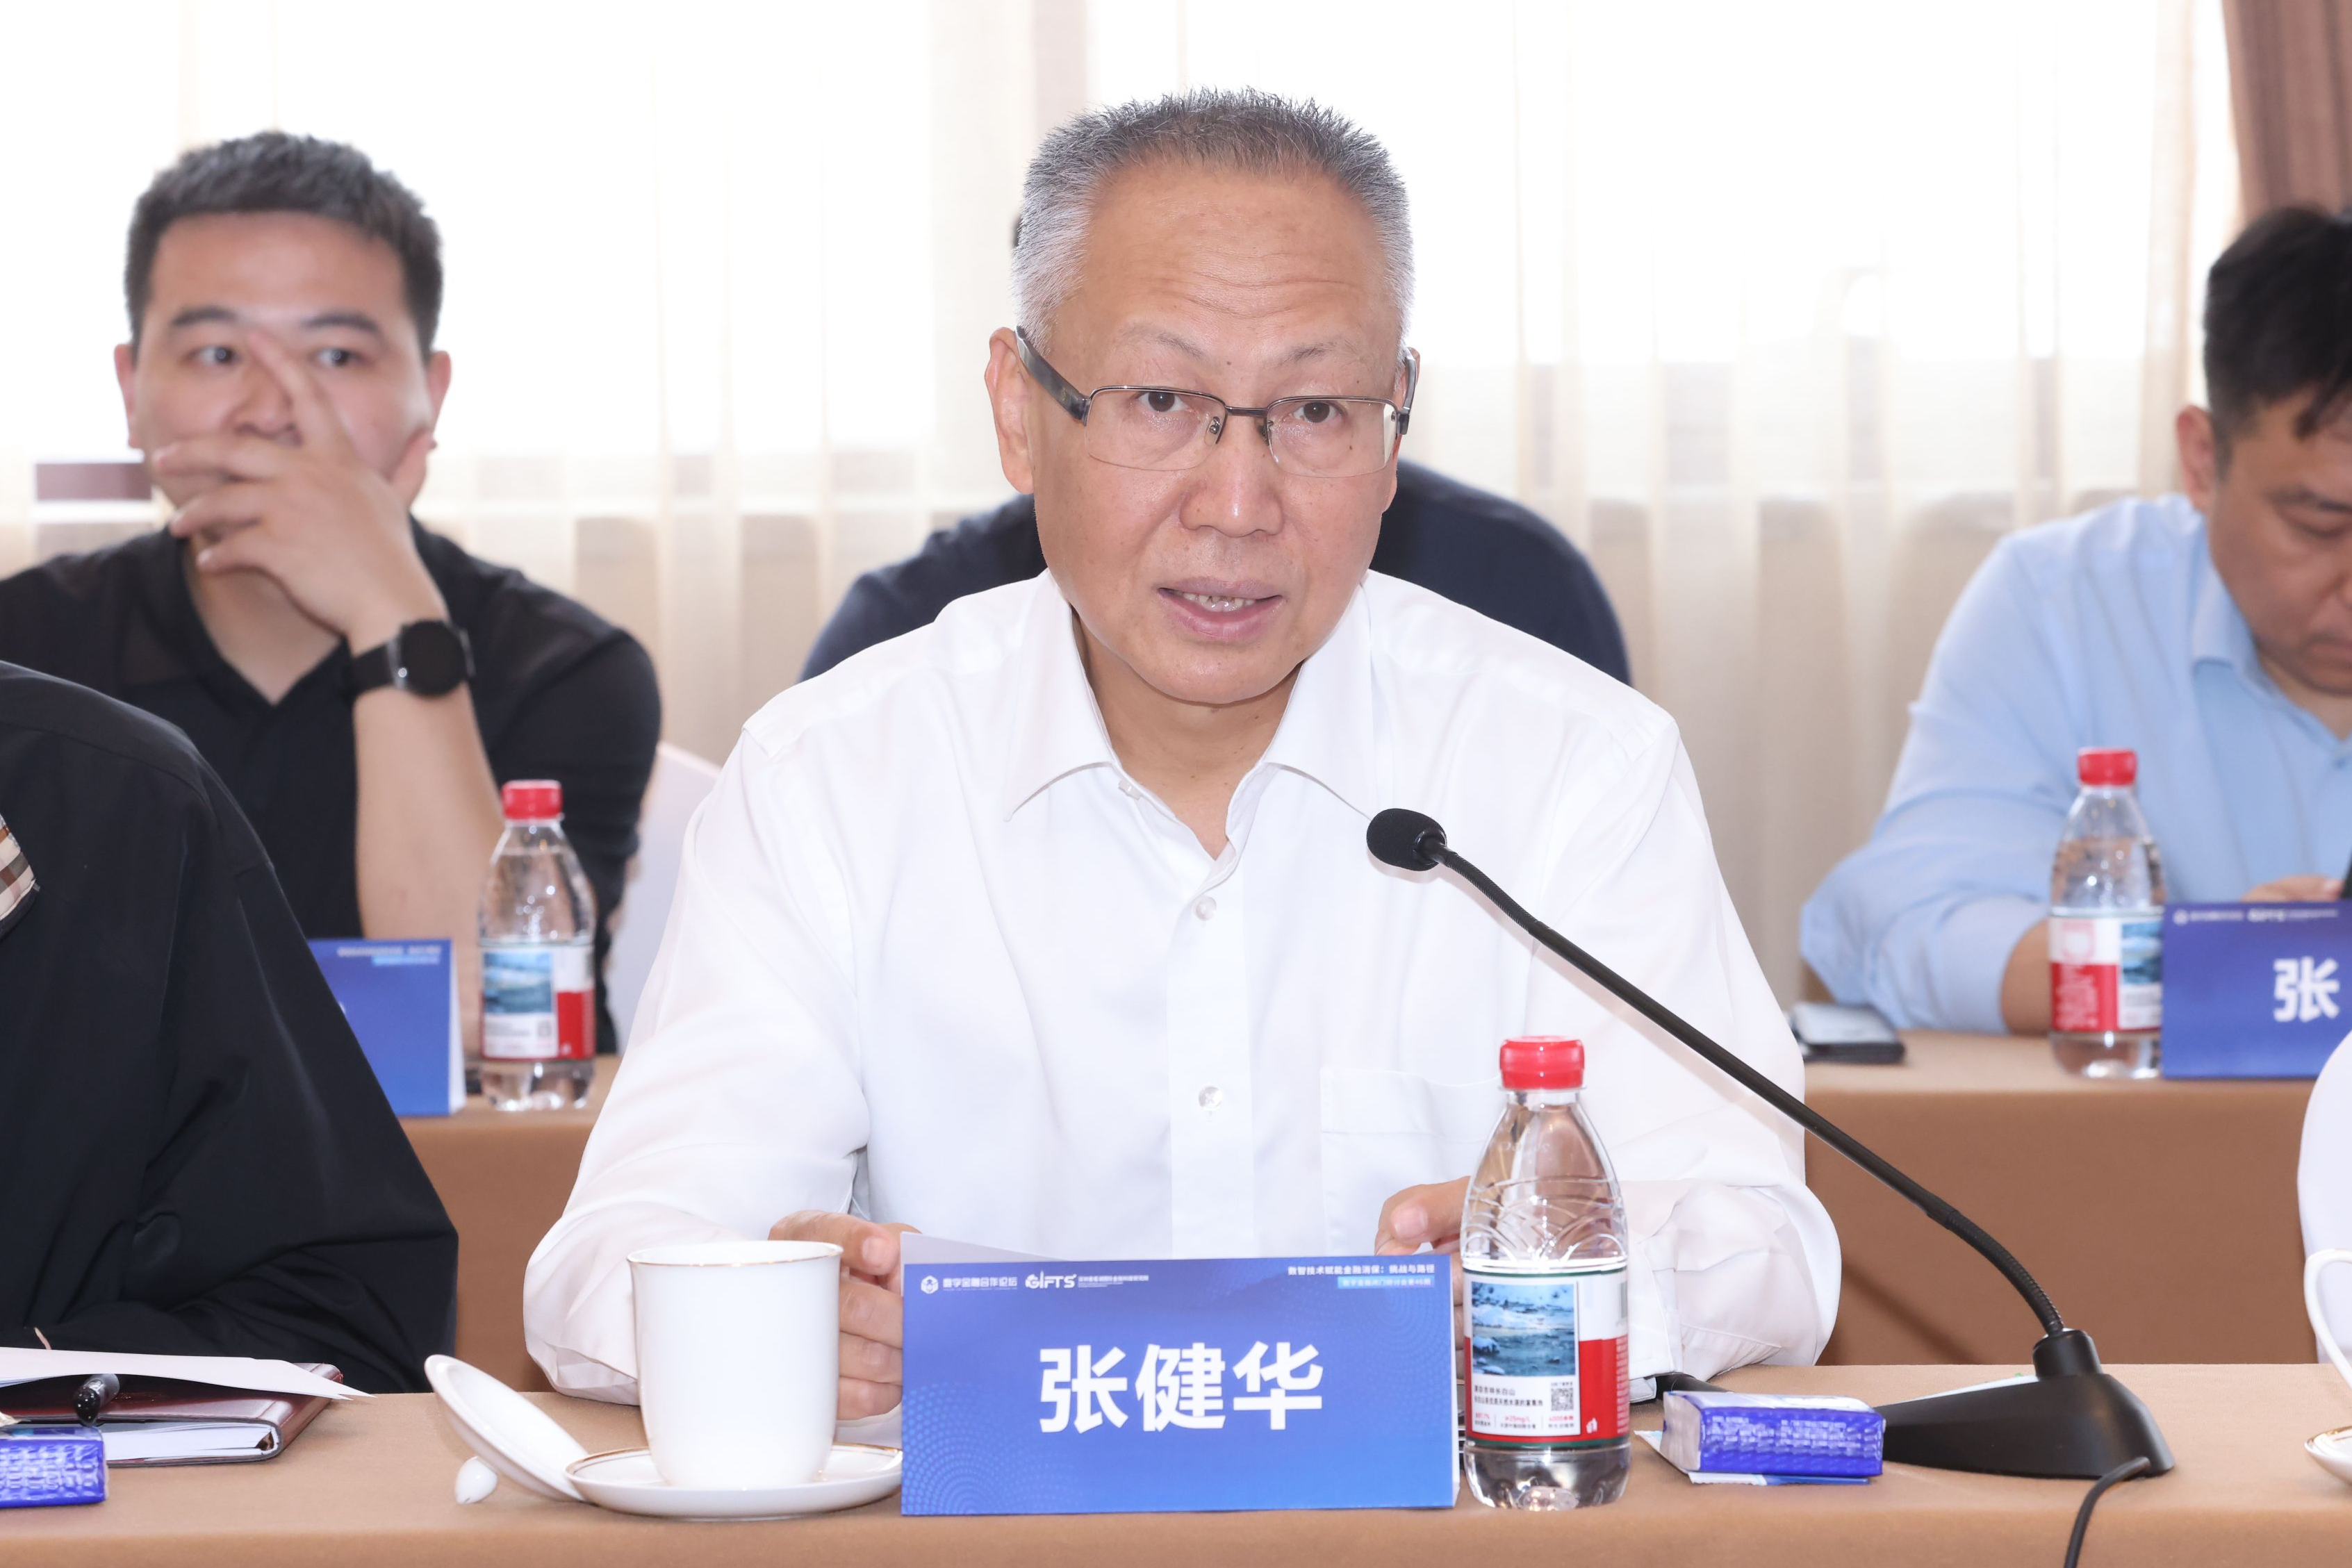
张健华
主题演讲
交通银行个人金融部、消费者权益保护部总经理李肇宁,华福证券党委副书记、总裁蒋松荣,中国银行个人金融部副总经理徐海波,上海华瑞银行党委书记、董事长吴克照,腾讯公司副总裁韩开创,国泰基金督察长倪蓥等机构代表受邀发表主题演讲。
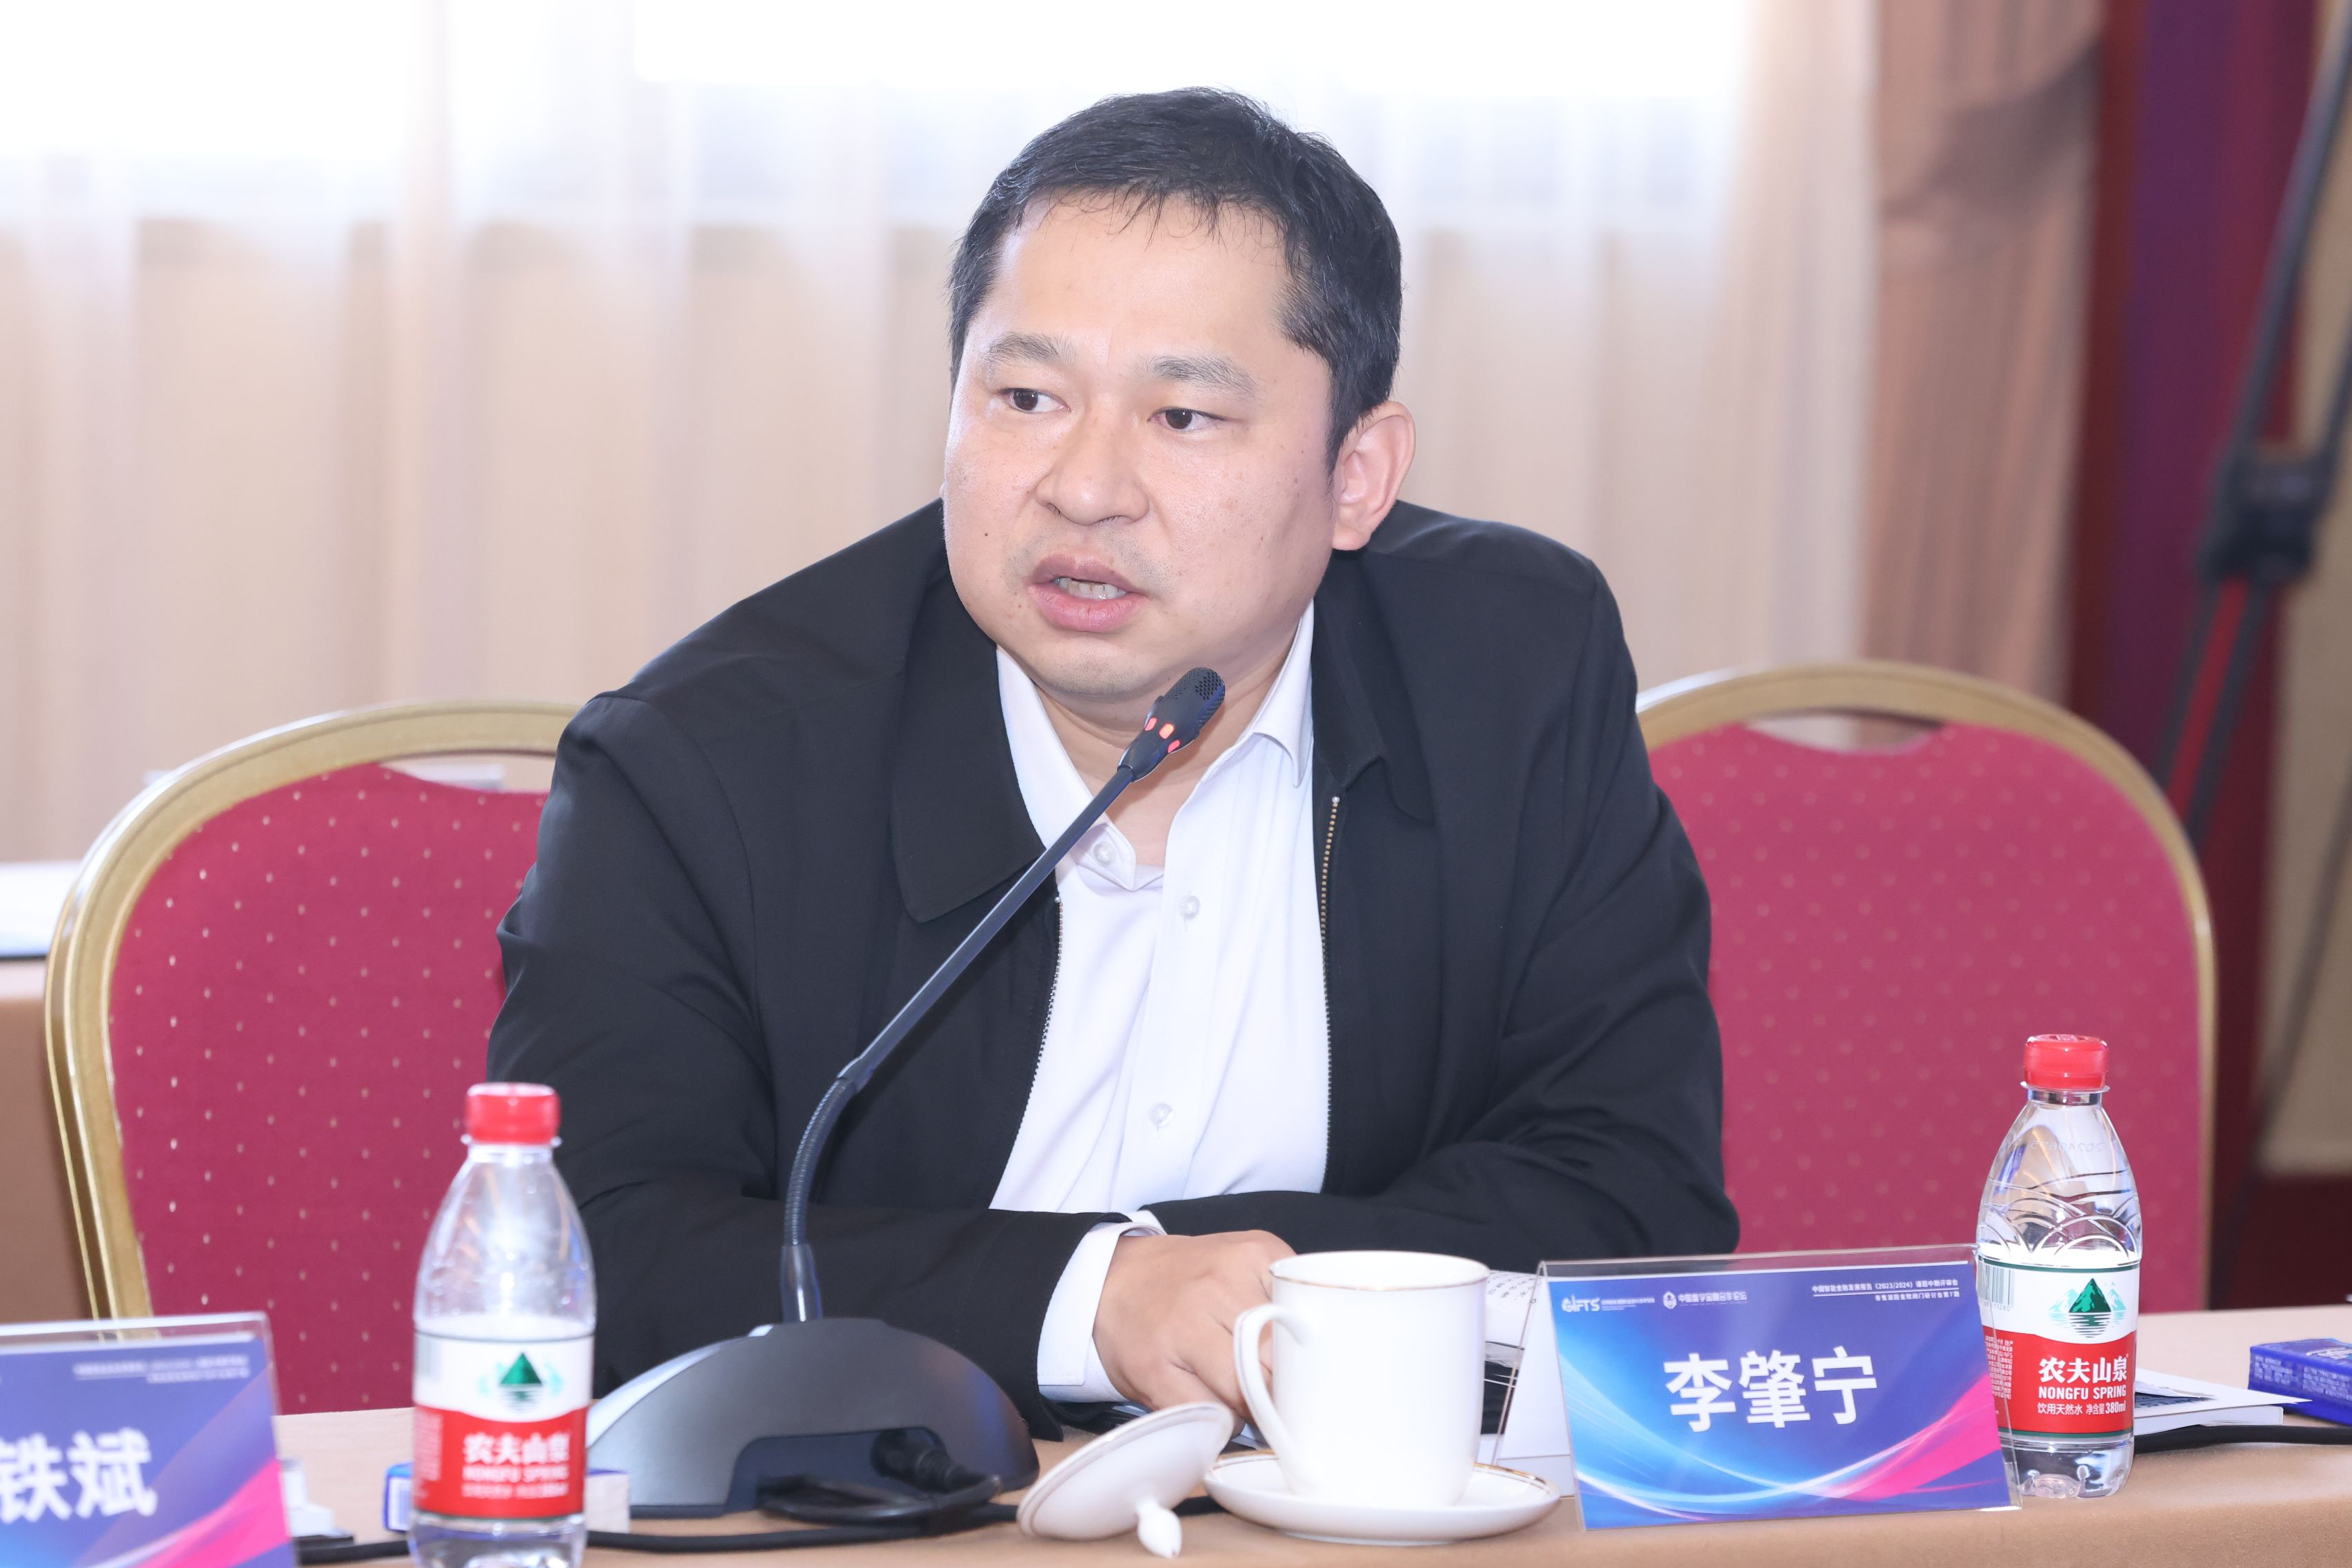
李肇宁
蒋松荣
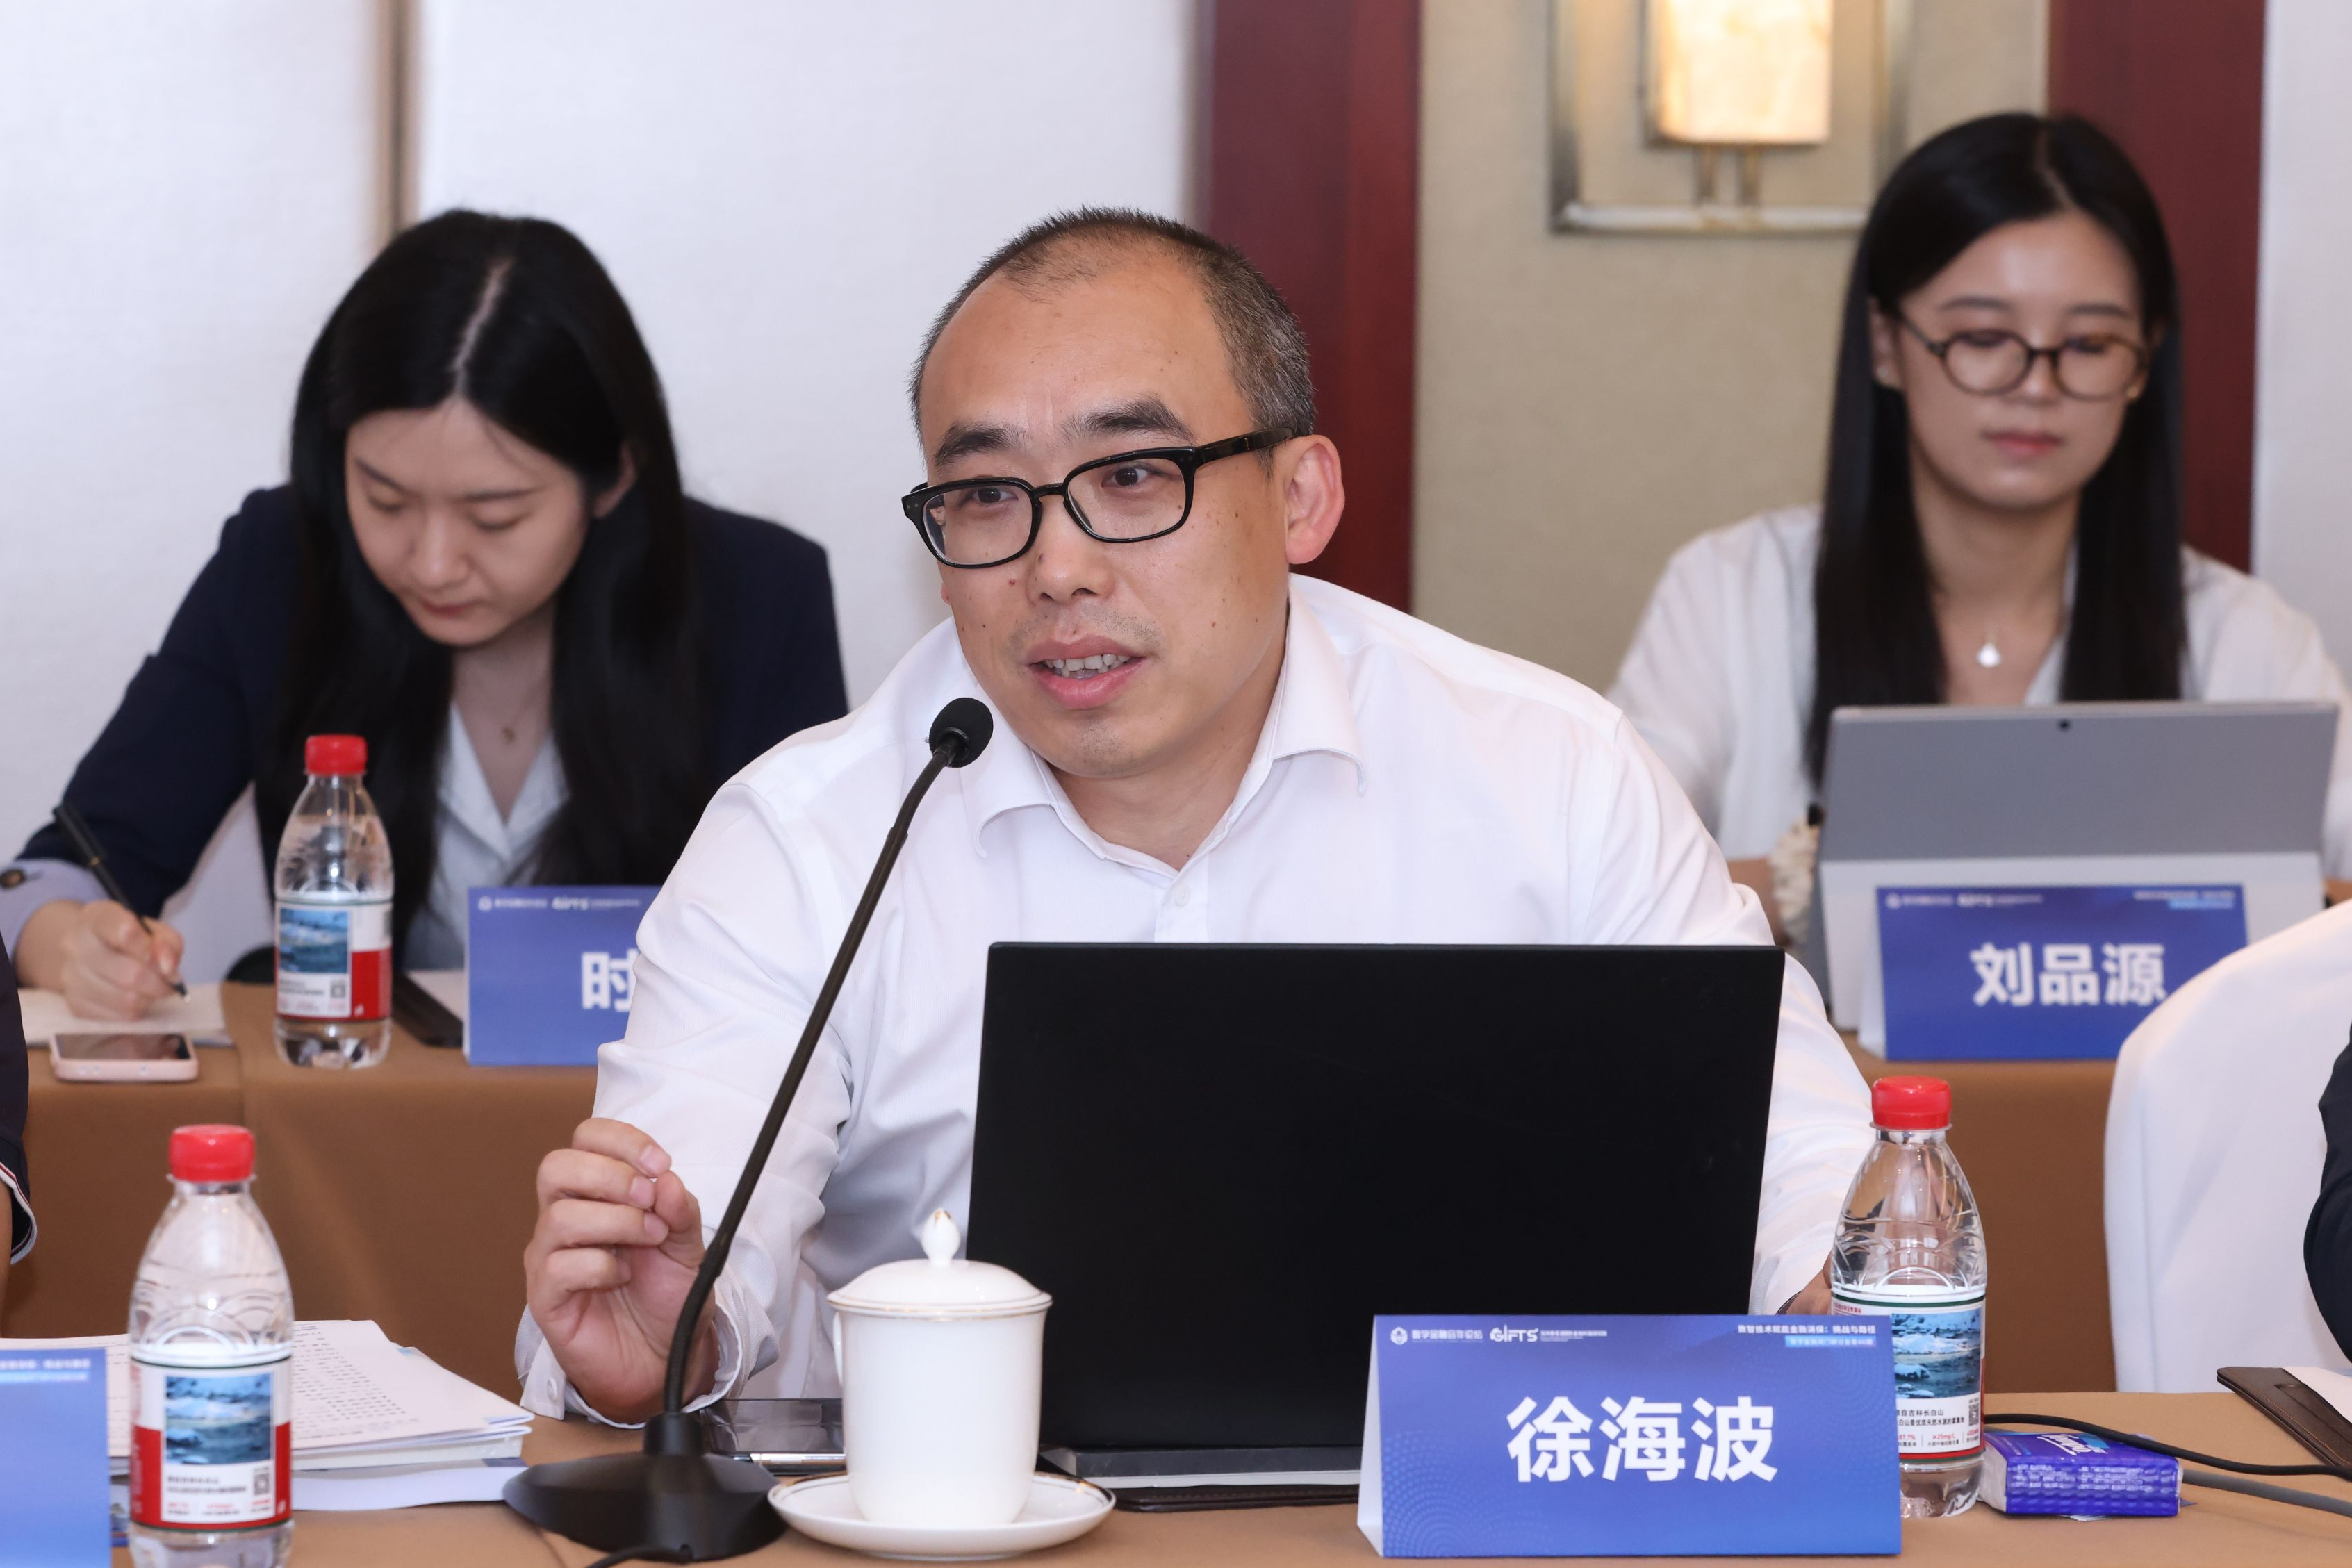
徐海波
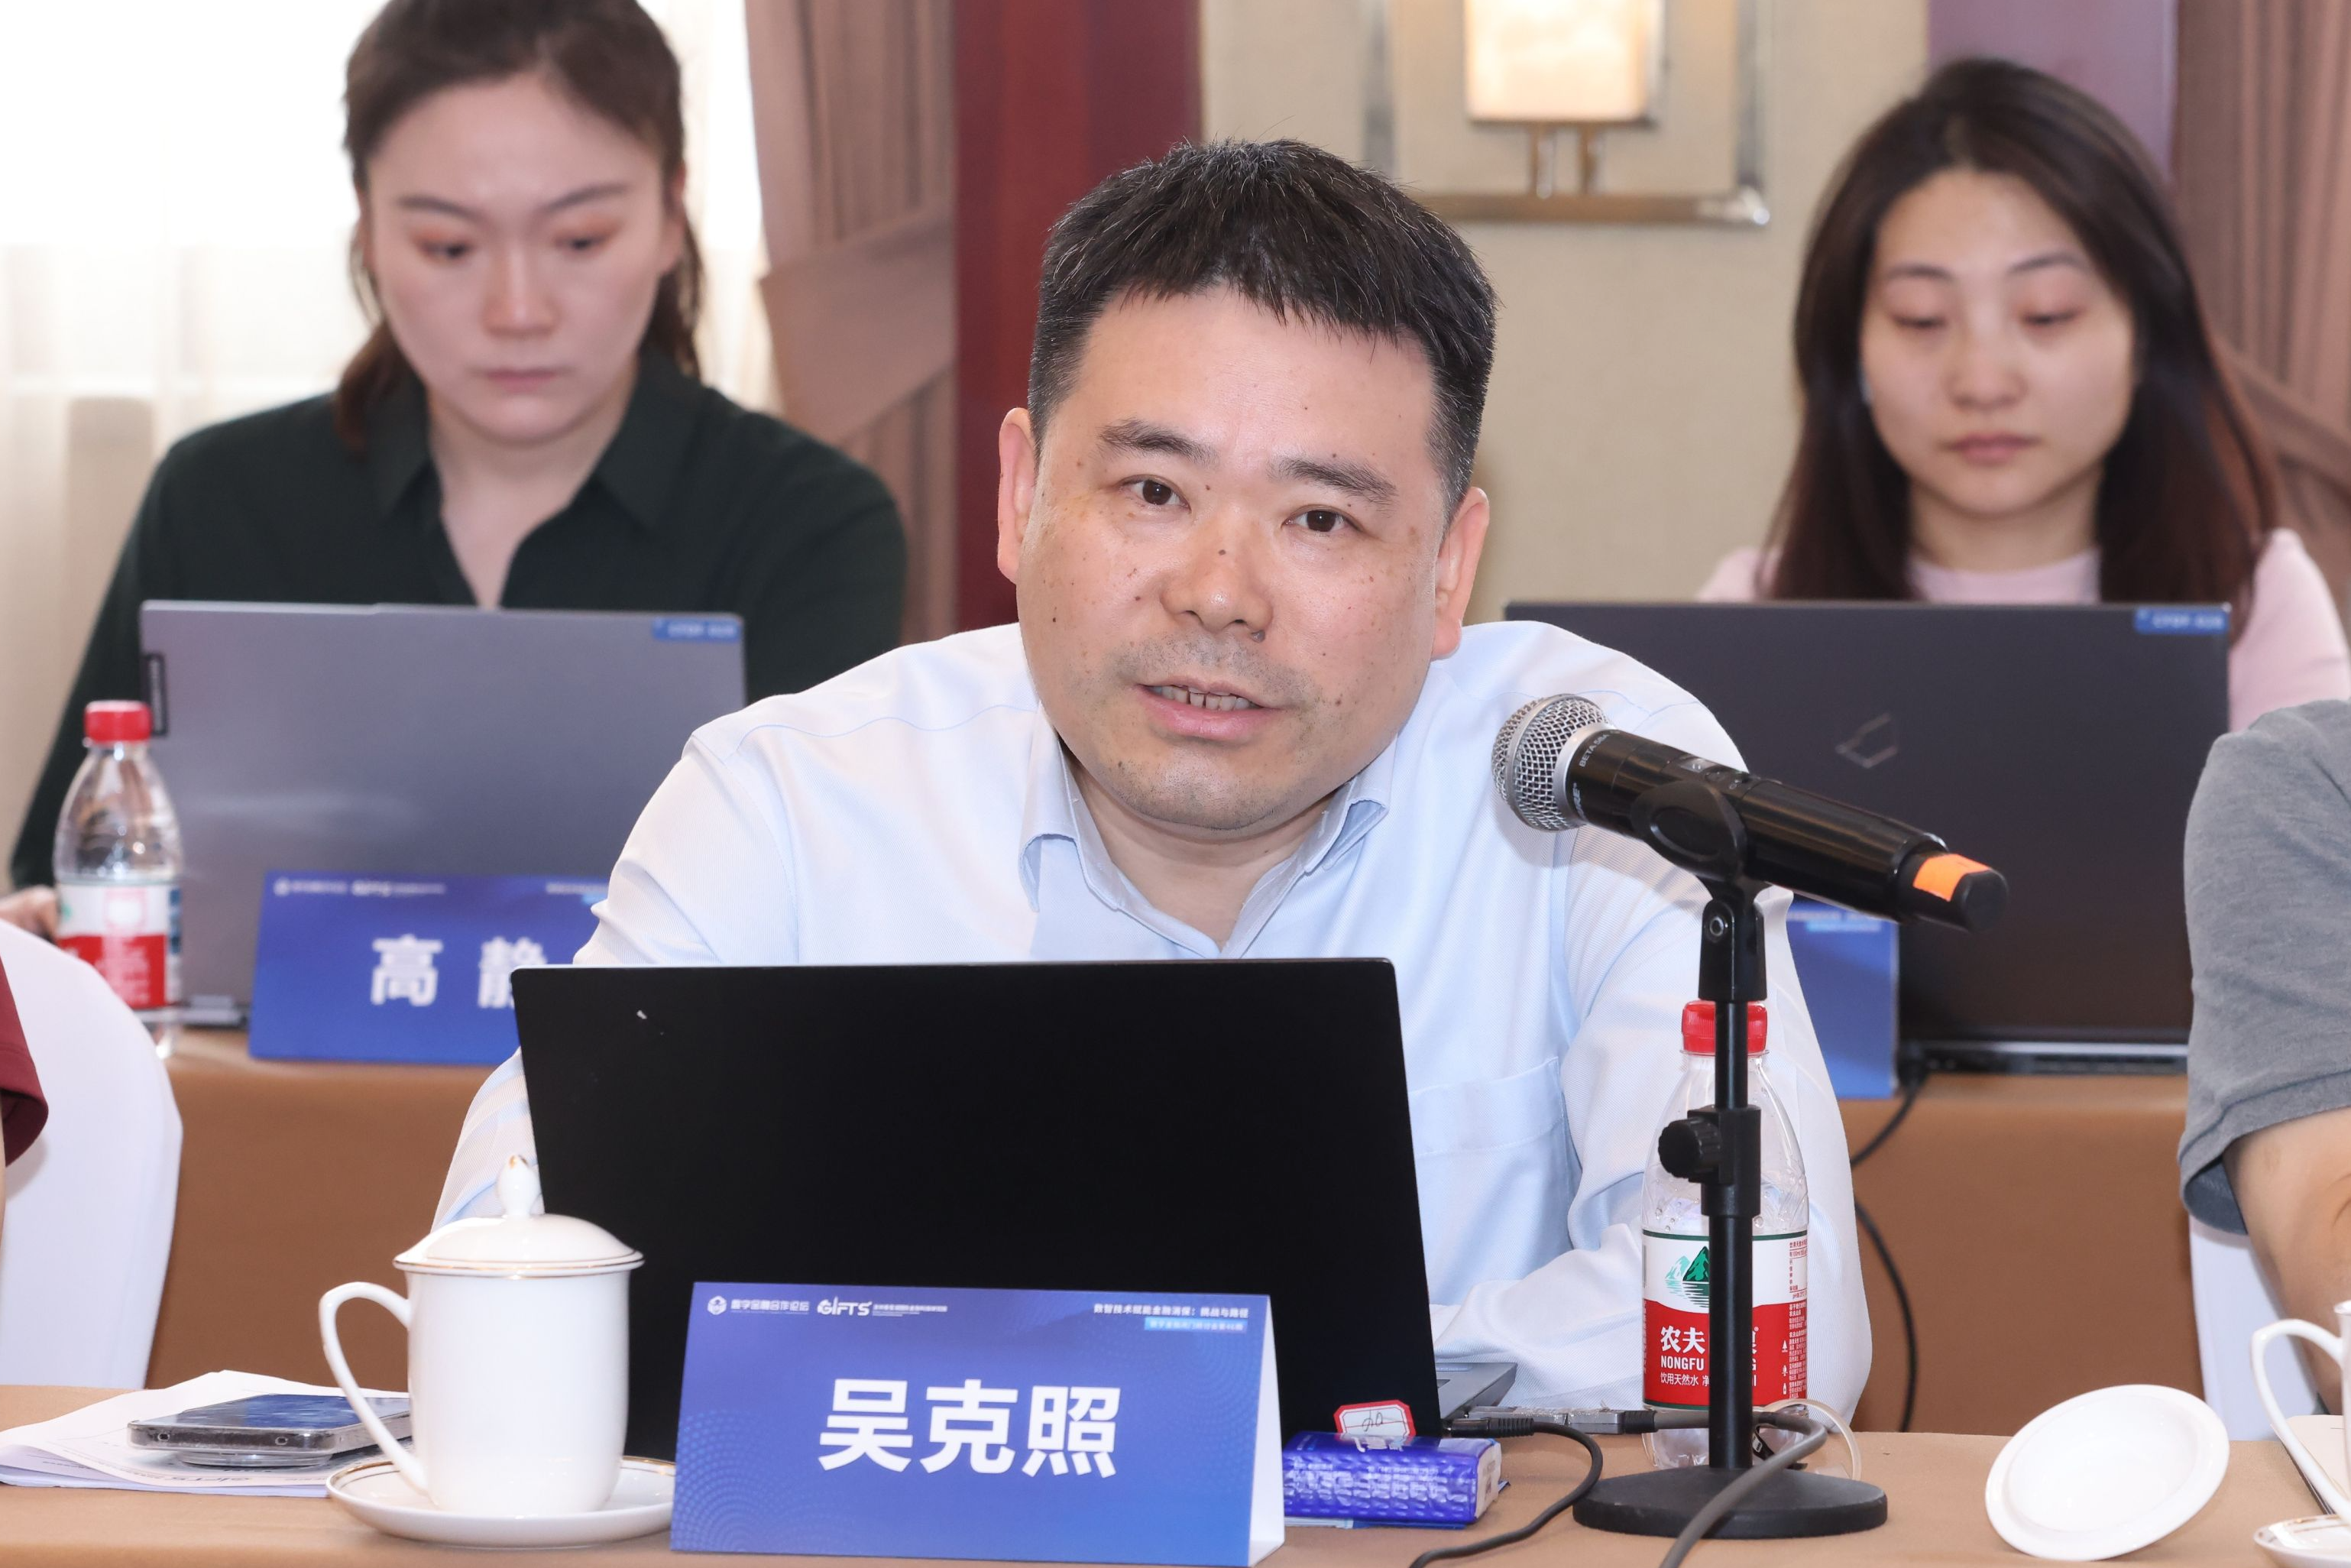
吴克照
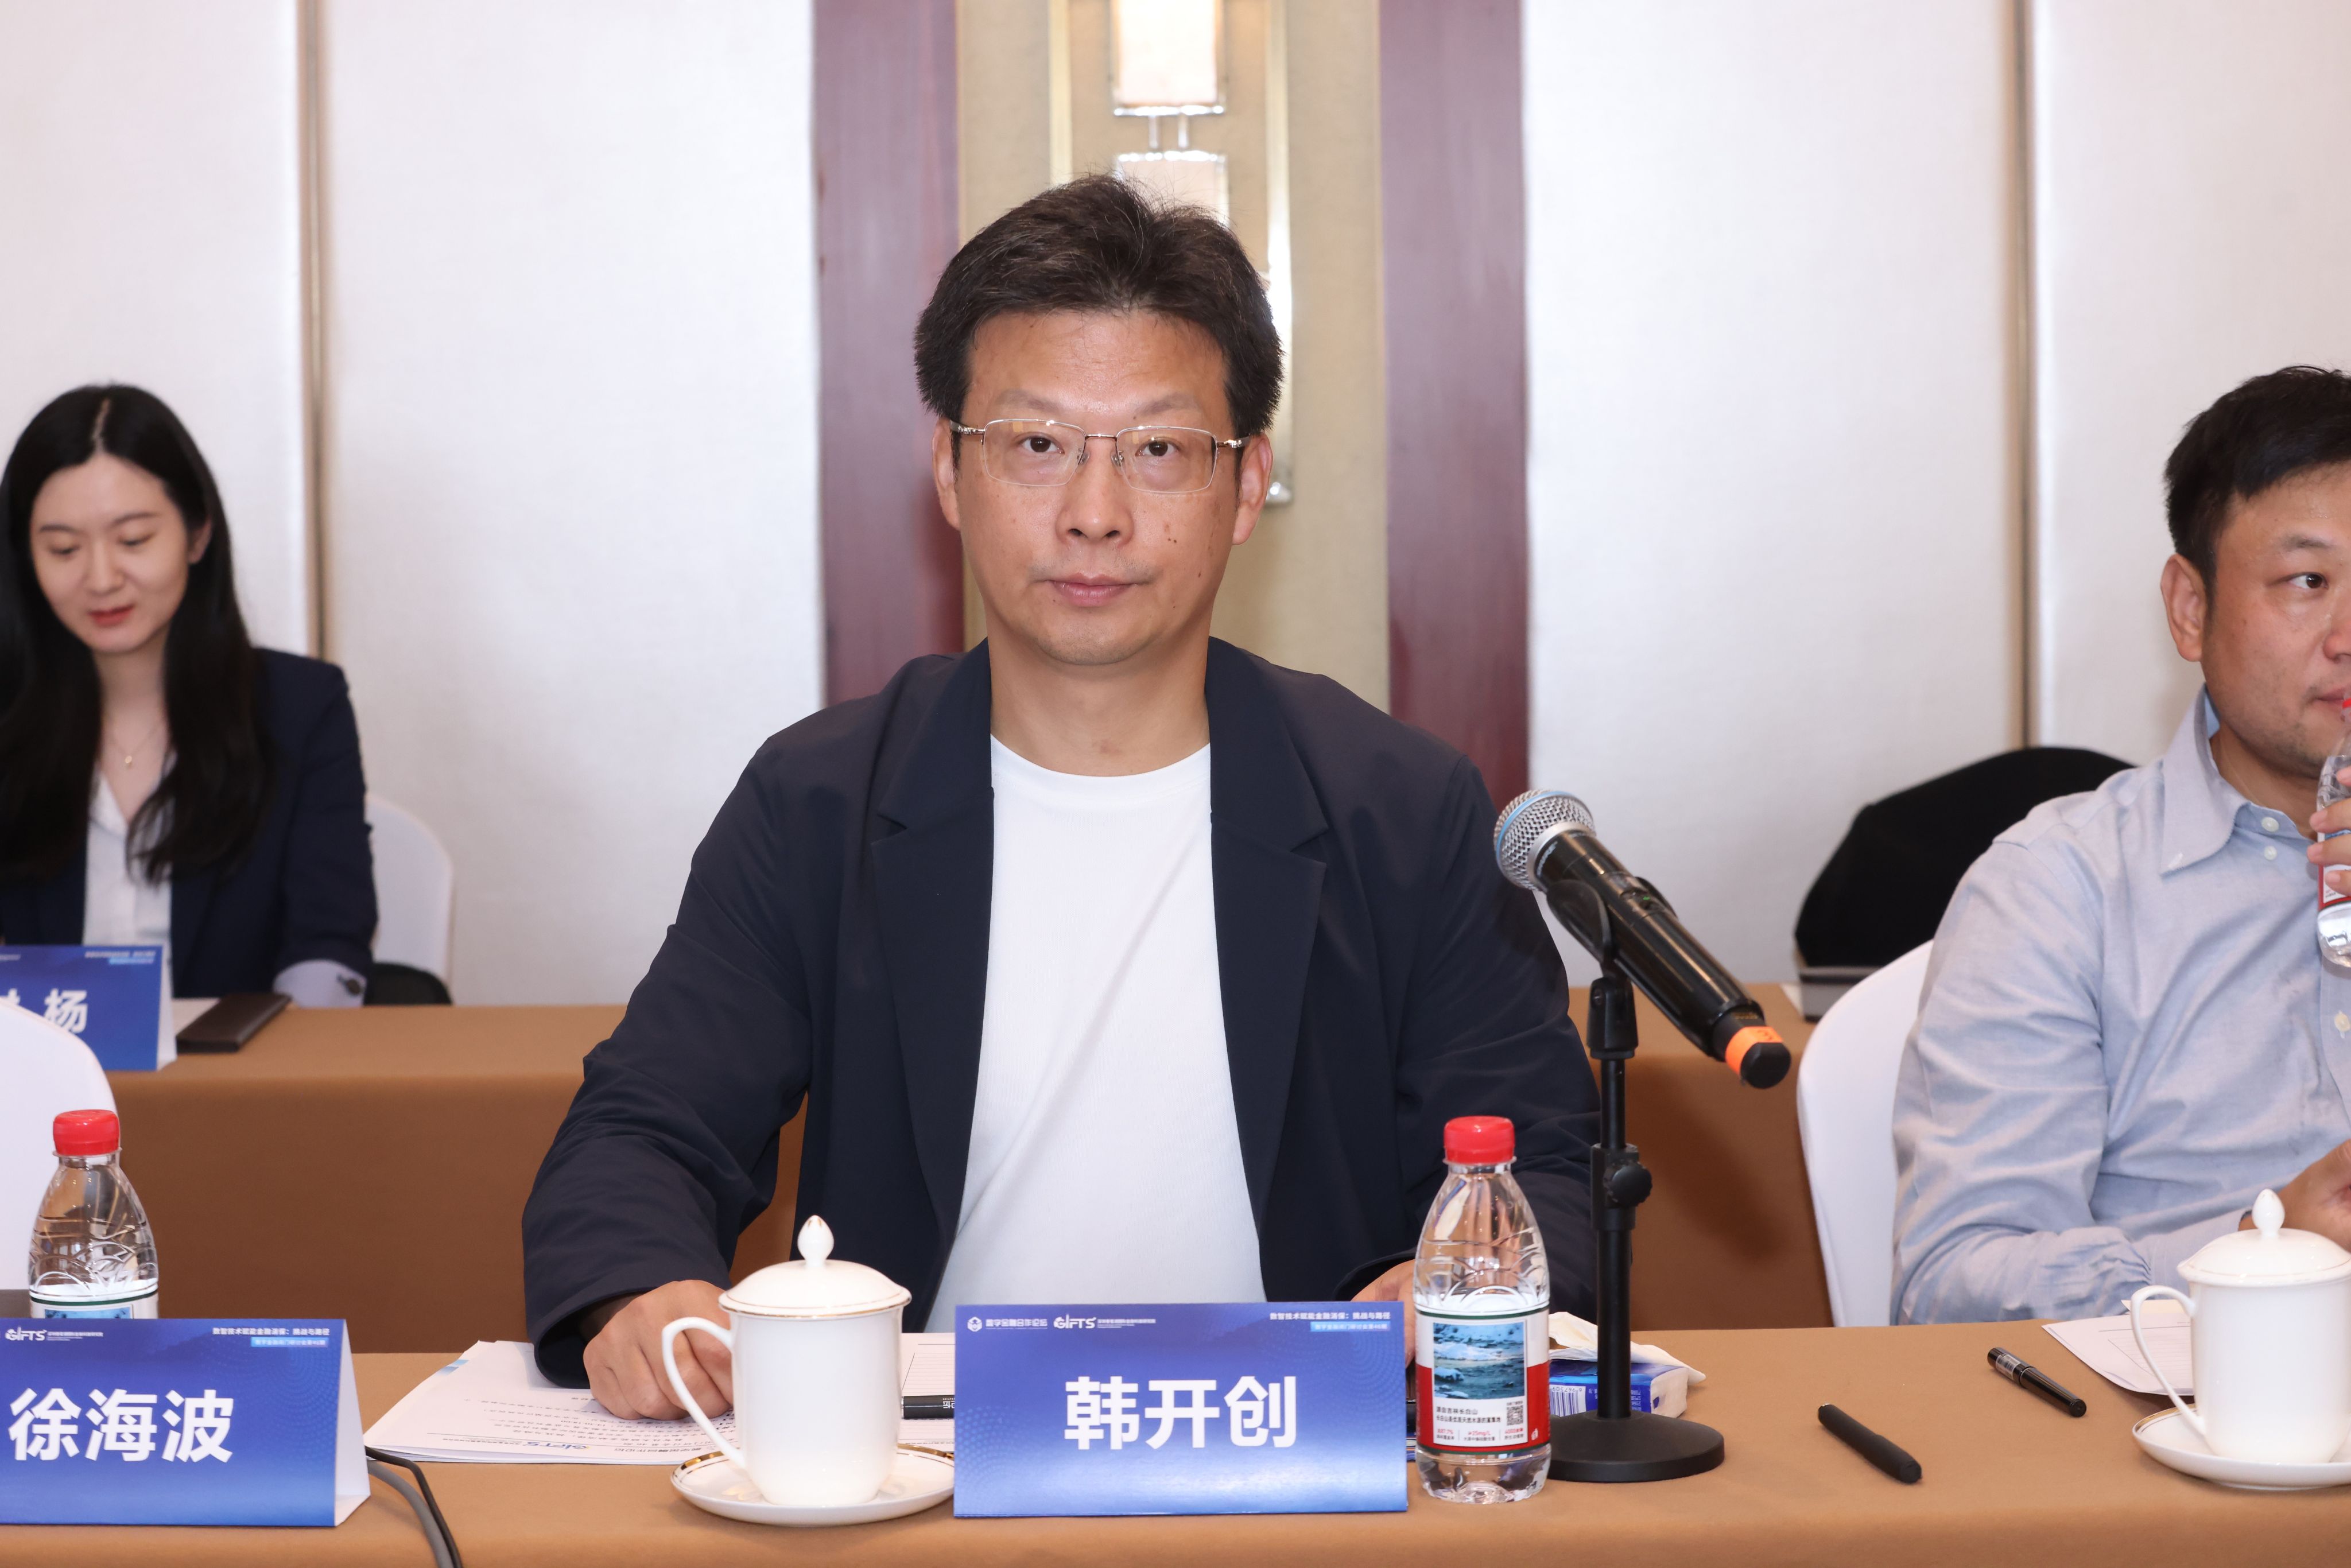
韩开创
倪蓥
专家点评
全国人大财经委副主任委员、中国建设银行原党委书记、董事长田国立,中国互联网金融协会党委委员、副秘书长杨彬先后在专家点评环节发言,国家金融监督管理总局普惠金融司副司长、一级巡视员尹优平作书面发言。
田国立
杨彬
圆桌交流
中国银行原行长、我院学术顾问李礼辉,中国人民银行资深研究员、中国金融出版社原总编辑郭建伟,中国进出口银行信息科技部总经理王蕙,中国银行业协会原首席信息官、我院学术委员会委员高峰,中国建设银行数字人民币推进办公室副主任汪下烟,中国邮政储蓄银行个人金融部副总经理兼消费者权益保护中心总经理曹兴旺,嘉合基金总经理魏超,阿里云智能集团副总裁李俊平,中信消费金融有限公司副总经理野铮等领导和专家先后在圆桌交流环节发言。
数智技术赋能金融消保高质量发展
近年来,随着数字经济蓬勃发展,金融业数智化转型进程不断加快。为更好保护金融消费者合法权益,我国金融消保领域的制度建设持续完善与升级,包括近日八部门联合印发《金融产品网络营销管理办法》,金融“大消保”工作格局加速落地。同时,金融知识的普及、法律咨询渠道的便利化以及维权途径多元化,显著增强了消费者的维权意识和能力。如果金融机构相关纠纷处置不当,容易通过社交媒体等渠道滋生负面舆情、损害品牌声誉,甚至可能冲击金融体系稳定。在此背景下,金融消费者权益保护日渐成为提升金融机构核心竞争力的必答题,是金融业高质量发展的“新刚需”。
会议认为,数智技术为金融机构做好消保工作提供了“矛”与“盾”。一方面,数智技术是提升金融消保工作效率与精准性的“尖矛”,推动风险识别从被动响应、事后处置向主动预警、事前监测升级的同时,精准识别诱导营销、数字造假、风险披露缺失等问题。另一方面,数智技术为保护客户信息、防范权益侵害提供“坚盾”,通过有效识别“黑灰产”等非法金融行为,筑牢从源头拦截到实时预警的全方位安全防线,压缩代理维权、逃废债等恶意行为生存空间,守护消费者财产与信息安全。
会议指出,数智技术赋能金融消保工作提质增效,需要跨行业、多主体协同共建良性生态。数智化消保体系建设成本投入巨大且回报周期长,金融机构若“各自投入、重复建设”易面临投入产出失衡困境。同时,黑灰产利用数智技术使得非法金融手段更加隐蔽,金融机构事中拦截有效性下降,金融消费者损失更加难以追踪,需要监管部门、公检法部门、电信运营商、互联网平台、手机终端厂商及金融机构等多方参与协同共建防守生态。
当前,各类金融机构正通过体系构建、平台搭建、技术嵌入等途径加快数智技术赋能消费者权益保护的创新实践与探索。交通银行积极推动消保系统从功能型系统向智慧型生态跨越,构建起覆盖智能识别、监测、处理与分析的全链条闭环消保管理体系。中国银行整合多维数据,构建动态数字身份体系,区分电诈“易感”客群;基于知识图谱与实时风控引擎,建立全周期监测,快速定位“异常”行为,并实施分级管控。上海华瑞银行以智能审查、精准保护、流程管控、反诈预警四大能力,构建覆盖产品、营销、客户与交易环节的数智化消保闭环。华福证券通过打造证券行业区块链投保服务平台,实现客户维权线索的上链存证、投教产品跨机构共建和分享。国泰基金依托强大的技术底座作为支撑,构建覆盖“事前防御、事中干预、事后处理”的全生命周期的消保体系。中信消金将数智技术嵌入产品设计、营销触达、投诉处置及数据防护全链条,破解消保难题。科技公司除提供消保相关技术支持外,也在宣教、公益等方面助力金融消保生态建设。腾讯公司于2022年成立集团一级子部门——金融消保部,重点打造“梧桐稳智”和“梧桐征集”两大公益平台。其中,“梧桐稳智”平台聚焦金融消保公益宣教,整合金融反诈、合规知识等内容,通过视频号、公众号、小程序等渠道进行传播。
数智技术赋能金融消保面临四大挑战
会议认为,数智化是金融消保工作高质量发展的新引擎,也要看到,数智技术赋能过程中存在技术滥用、隐私保护、成本困境、跨界协同等一系列问题与挑战。
一是技术应用存在诸多风险。人工智能自身的技术缺陷,包括算法黑箱、隐性歧视、模型幻觉等问题,可能损害服务公平。一旦产生投资纠纷或服务争议,因算法无法溯源、依据无法举证、流程无法复盘等技术困难,导致问题排查难、责任界定难、整改落地难。同时,在相同技术革新背景下,不法分子技术迭代快、数据使用不受约束,尤其是电信诈骗成为新技术滥用的重灾区,金融机构的反诈规则与模型往往“慢半拍”。
二是数据利用面临矛盾困境。人工智能时代风控的核心竞争力是高质量的跨界融合数据,但是跨机构数据互通共享存在标准、合规、权限、隐私等多重限制。一方面,碎片化信息无法完整刻画投资者行为轨迹与真实风险状况,导致智能风控、异常交易甄别、诈骗风险预警等功能精准度不足。另一方面,数据采集标准难设定,精准防控需要的“充分收集”与个人信息保护要求“最小必要”难以平衡,不加节制的数据收集,可能在防住风险的同时侵犯客户隐私权。此外,跨机构数据结构高度一致可能导致金融机构行为决策趋同,削弱服务的个性化和差异化。
三是中小机构相关能力不足。数智化消保体系建设需持续投入资金、技术及人才,大型金融机构具备资源优势,可打造全流程智能消保架构,而中小机构难以负担系统研发、技术迭代、平台运维与硬件升级等高额持续开支,常陷“投入即落后”困境,投入产出比失衡。资源投入不均衡使得行业消保能力呈现分化,中小机构风控短板凸显,各类黑灰产及诈骗风险更易向其集聚,致使金融消保工作质效整体下降。
四是协调共治生态尚待完善。金融消保尤其是反诈工作,涉及金融、电信、互联网、公安等多方主体,但现阶段各主体履职相对独立,协同联动机制缺位。例如,运营商实名、手机IMEI号与银行账户实名之间缺乏联动校验,滋生安全风险,给违法犯罪活动提供可乘之机。与此同时,面对恶意代理维权、逃废债等黑灰产乱象,行业尚未建成健全的黑名单共享体系,统一标准与可信数据均存在缺口,叠加机构主体协同意愿不足,难以赋能精准研判与靶向打击。
协同发力提升金融消保工作质效
会议认为,迈入数智时代,要推动数智技术赋能金融消保工作,多维协同发力破解技术风险、数据堵点、非法金融活动整治焦点和生态协同难点,在坚持政治性、人民性基础上实现提质增效。
一是以人机协同为原则,坚持技术向善。一方面,用数智化提升监管效能、投诉处置效能、风险预警效能,全面推动金融消保工作从“被动应对”向“主动治理”转型。比如,在投诉溯源方面,利用区块链构建投诉全链路存证系统,从首次投诉记录、客服处理、责任认定、整改措施到效果验证,全流程上链存证,不可篡改、可追溯。面对技术被不法分子滥用的情况,建立智能化的反诈模型,实现从“堵”到“防”,再到“智”的反诈治理升级。同时,不迷信人工智能,不搞唯效率论,智能消保系统上线后,应保留人工反馈入口,坚持人机协同,确保安全与体验的平衡。
二是明确数据利用规则,保障隐私安全。一方面,建议确立风控数据收集的“必要性审查”机制,严格遵循“最小必要”原则,杜绝超范围违规收集使用客户数据。另一方面,运用联邦学习、多方安全计算等同态加密隐私计算技术,在不归集、不泄露、不触碰原始数据的前提下,实现跨机构、跨平台联合建模,既有效破解数据孤岛问题,又严格恪守数据安全与隐私保护合规底线。
三是推动技术普惠,弥合行业鸿沟。鼓励大型金融机构、科技公司开放成熟技术能力,向中小机构提供合规审查、智能反诈、投诉处置等标准化工具,降低重复研发成本。行业协会可针对反诈、智能客服等共性需求,牵头组织联合采购或联合研发,打造公共技术底座。引导中小金融机构消保能力建设从各自为战转向协同共建,缩小行业数字鸿沟,提升行业整体消保水平。
四是完善治理生态,压实主体责任。建议进一步厘清金融机构、互联网平台、电信运营商及监管部门等在消保工作中的责任边界,避免陷入无限兜底模式导致激励扭曲。针对恶意代理维权等黑灰产,应建立行业级别的可信举报与数据共享机制,推动司法、监管机构在考核认定中采信共享数据,切断黑灰产利益链条。推动金融机构、科技企业、行业协会共研消保标准与技术方案,形成监管引导、机构主责、科技支撑、社会参与的消保共治格局,协同合力守护金融消费者合法权益。
撰稿:莫婕、曹璐芸、李靖恒
审核:黄丽娜
编辑:彭榆雅